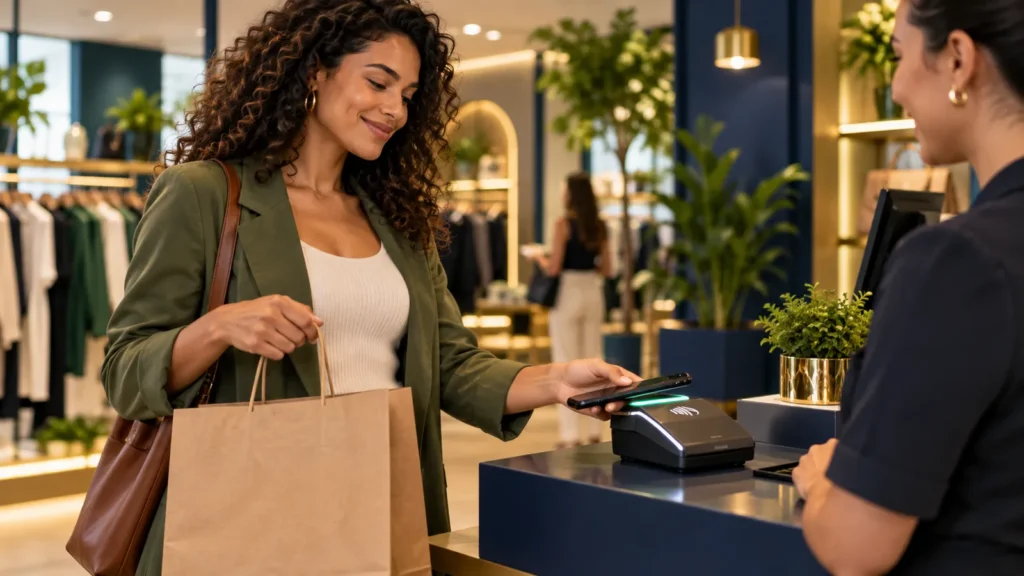
Cashback significa, literalmente, "dinheiro de volta". Você faz uma compra e recebe de volta uma parte do valor pago — em dinheiro, saldo, pontos ou crédito para uso futuro. Bem usado, o cashback reduz o custo das compras do dia a dia. Mal usado, pode estimular gastos que você não faria.
Neste guia você vai entender como o cashback funciona por dentro, como ele se diferencia de um desconto, quais são os principais tipos de programas e quais estratégias ajudam a economizar de verdade.
Resumo rápido
- Cashback devolve um percentual do valor da compra depois que ela é confirmada.
- Diferente do desconto, você paga o valor cheio e recebe parte dele depois.
- As fontes mais comuns são sites/apps de cashback, cartões, bancos digitais e as próprias lojas.
- Regra de ouro: só vale a pena em compras que você já faria.
O que é cashback
Cashback é um mecanismo de recompensa: uma empresa devolve ao consumidor uma parte do valor gasto em uma compra. Esse retorno pode vir como:
- Dinheiro em conta, disponível para transferência depois de confirmado;
- Saldo em carteira digital, para usar em novas compras ou pagar contas;
- Crédito na fatura do cartão;
- Pontos convertidos em valor, dependendo do programa.
Como o cashback funciona por trás
Na maior parte dos casos, o cashback existe porque a loja paga uma comissão a quem levou o cliente até ela — um site de cashback, um banco ou uma plataforma parceira. Parte dessa comissão é repassada ao consumidor como incentivo.
O processo costuma seguir estas etapas:
- Você acessa a loja por meio do app, site ou cartão que oferece o cashback.
- Faz a compra normalmente.
- O cashback aparece como pendente.
- Após o prazo da loja (que inclui o período para devoluções), ele é confirmado.
- Com o saldo confirmado, você pode resgatar conforme as regras do programa.
Por que o cashback demora?
A confirmação costuma aguardar o fim do prazo de arrependimento e de possíveis cancelamentos. Se a compra for devolvida ou cancelada, o cashback normalmente é estornado. Os prazos variam por loja e programa.
Diferença entre cashback e desconto
| Desconto | Cashback | |
|---|---|---|
| Quando você economiza | Na hora da compra | Depois da compra confirmada |
| Valor pago no caixa | Menor | Integral |
| Onde fica o benefício | No preço | Em saldo, conta, fatura ou pontos |
| Condições | Geralmente imediatas | Prazos de confirmação e regras de resgate |
| Risco | Baixo | Perda do benefício se não cumprir as regras |
Um desconto imediato de mesmo percentual costuma ser mais vantajoso, porque o benefício é garantido na hora. Em alguns casos, porém, é possível somar desconto e cashback — por exemplo, usando um cupom da loja e acessando-a por um app de cashback, quando as regras permitem.
Principais tipos de cashback
Sites e aplicativos de cashback
Plataformas que reúnem lojas parceiras e devolvem um percentual quando você compra a partir delas. É o modelo mais conhecido. Veja um exemplo na nossa lista de aplicativos para fazer renda extra pelo celular.
Cartões de crédito com cashback
Alguns cartões devolvem parte dos gastos na fatura ou em conta. Avalie se existe anuidade e se o benefício compensa o custo — um cartão com anuidade alta pode anular a economia.
Bancos e carteiras digitais
Contas digitais oferecem cashback em pagamentos, recargas ou compras em parceiros, geralmente creditado no próprio app.
Programas das próprias lojas
Varejistas oferecem crédito para a próxima compra. É um benefício útil se você já compra com frequência naquela loja, mas "prende" o dinheiro a ela.
Cuidados antes de usar cashback
Atenção
- Não compre só pelo cashback. Receber uma pequena parte de volta de algo que você não precisava é prejuízo.
- Compare o preço final. Uma loja com cashback pode ter preço maior do que outra sem.
- Leia as regras: prazos de confirmação, valor mínimo para resgate, validade do saldo e categorias excluídas.
- Cuidado com bloqueadores e abas extras: alguns programas exigem que a compra seja concluída na mesma sessão aberta pelo link.
- Verifique a reputação da plataforma antes de acumular saldo.
Estratégias para maximizar o cashback
- Concentre compras recorrentes (farmácia, supermercado online, eletrônicos, assinaturas) nos programas que oferecem retorno nelas.
- Compare antes de comprar: preço final + cashback + frete.
- Combine benefícios quando permitido: cupom da loja + app de cashback + cartão com retorno.
- Acompanhe o saldo pendente e reclame se uma compra não aparecer dentro do prazo informado.
- Resgate com regularidade para não perder saldo por validade.
- Direcione o dinheiro de volta para um objetivo — reserva de emergência ou pagamento de dívidas —, em vez de gastá-lo por impulso.
Exemplos práticos
Os exemplos abaixo são ilustrativos, com percentuais hipotéticos, para mostrar a lógica do cálculo:
| Situação | Valor da compra | Cashback (exemplo) | Dinheiro de volta |
|---|---|---|---|
| Compra de eletrônico | R$ 1.500,00 | 3% | R$ 45,00 |
| Compras de farmácia no mês | R$ 200,00 | 5% | R$ 10,00 |
| Assinatura anual de serviço | R$ 300,00 | 8% | R$ 24,00 |
Pequenos valores, somados ao longo de um ano, podem fazer diferença no orçamento — desde que as compras já estivessem nos seus planos. Para fazer suas próprias contas, use a calculadora de cashback.
Perguntas frequentes
Cashback é seguro?
Em plataformas e empresas conhecidas, sim. Ainda assim, pesquise a reputação do programa, leia os termos e desconfie de promessas de retorno muito acima do comum.
Cashback é considerado renda?
Na prática, o cashback funciona como um abatimento do valor gasto, ou seja, uma economia. Para dúvidas sobre declaração de valores no Imposto de Renda, consulte as orientações oficiais da Receita Federal ou um contador.
Por que meu cashback não apareceu?
Os motivos mais comuns são: a compra não foi feita a partir do link do programa, houve uso de cupom não permitido, um bloqueador impediu o rastreamento ou a loja ainda não informou a venda. Guarde o comprovante e acione o suporte do programa.
Vale a pena usar mais de um programa de cashback?
Pode valer, porque percentuais e lojas parceiras variam. O cuidado é não pulverizar saldos pequenos que demoram a atingir o valor mínimo de resgate.
Cartão com cashback compensa?
Compensa quando o benefício é maior que os custos do cartão, como a anuidade, e quando a fatura é paga integralmente. Juros do rotativo anulam qualquer cashback.
Conclusão
O cashback é uma ferramenta útil de economia quando aplicado às compras que você já faria. Ele não substitui um orçamento organizado e não deve ser motivo para gastar mais. Compare preços, leia as regras e direcione o dinheiro de volta para seus objetivos.
Se você busca aumentar a renda — e não só economizar —, veja como começar uma renda extra com pouco dinheiro e a análise de renda extra pelo celular.